
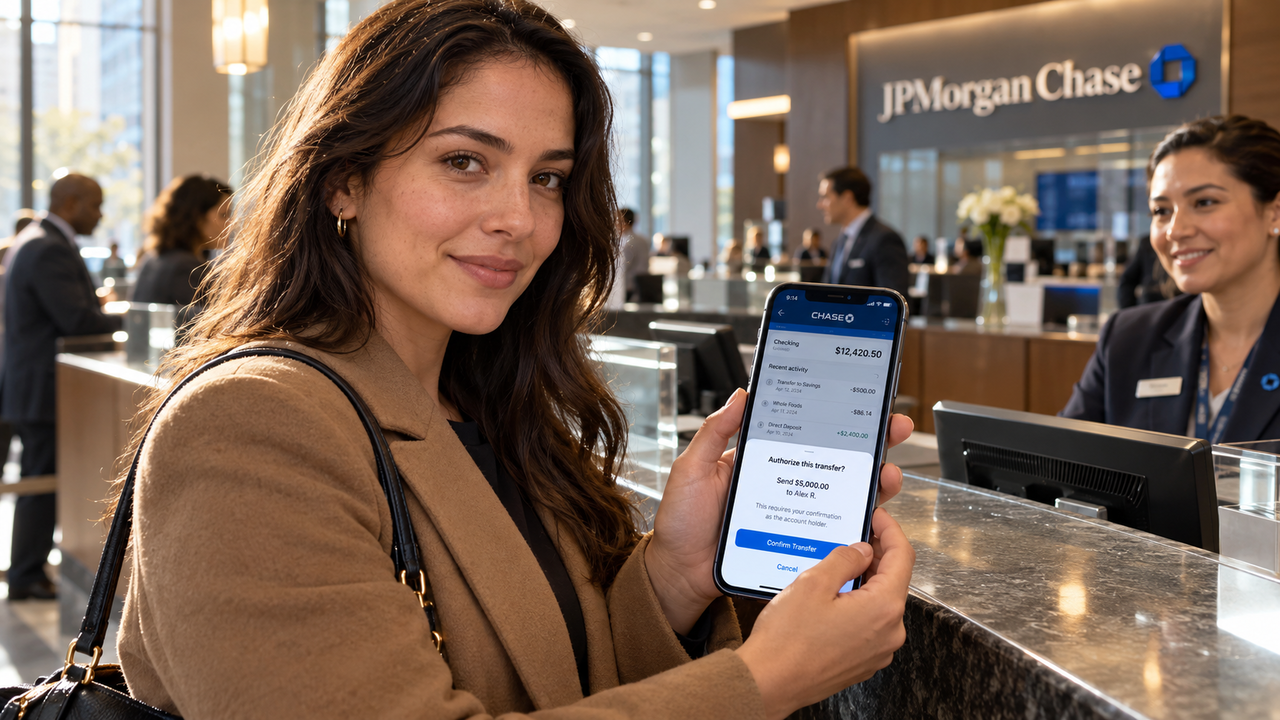
Le grandi banche statunitensi stanno fissando un confine all’autonomia degli agenti AI: consultare un conto può essere consentito, spostare il denaro richiede un controllo diverso. Nell’arco di una settimana, JPMorganChase, Citigroup, Bank of America e Charles Schwab hanno espresso restrizioni all’operatività degli agenti esterni. La domanda dei clienti è già concreta: il 37% degli utilizzatori più assidui dell’AI aveva indicato piattaforme come ChatGPT e Gemini come strumento principale per gestire finanze e attività bancarie.
Schwab incontra questi tentativi direttamente sui propri sistemi. Il suo amministratore delegato, Rick Wurster, ha dichiarato il 16 ottobre che il gruppo blocca ogni settimana decine di accessi di grandi agenti AI non autorizzati, tra cui Muse di Meta. Tre giorni prima, durante la presentazione dei risultati trimestrali, Jamie Dimon aveva messo in guardia dagli agenti fuori controllo, escludendo che quelli esterni potessero entrare nei sistemi di JPMorganChase. Wurster ha tracciato un limite esplicito: questi strumenti non potranno muovere denaro.
L’accesso alle informazioni segue invece un percorso distinto. JPMorganChase permette agli agenti esterni di vedere i saldi attraverso connettori autorizzati dal cliente, come Plaid, senza consentire bonifici o pagamento delle bollette. Citigroup ammette alcuni fornitori autorizzati di open banking alla consultazione dei dati in sola lettura. Schwab prevede di costruire server basati sul Model Context Protocol, attraverso i quali il modello AI scelto dal cliente potrà controllare i saldi e svolgere ricerche, rispettando le regole stabilite dall’intermediario.
Bank of America sta lavorando con gli sviluppatori di agenti su protocolli che disciplinino l’interazione con i conti. Il nodo è la responsabilità: occorre stabilire quale soggetto risponda di un pagamento autorizzato dall’AI. Il 14 ottobre l’amministratore delegato Brian Moynihan ha sostenuto che una persona debba rimanere coinvolta nell’approvazione delle uscite di denaro. L’obiettivo dichiarato è evitare che i clienti scoprano movimenti senza capire perché siano avvenuti o dove siano finiti i fondi. Anche Dimon ha richiamato il trasferimento di responsabilità associato all’uso di agenti esterni.
Le stesse banche stanno però sviluppando automazioni interne per gestire la liquidità. Nella lettera agli azionisti del 2025, Dimon aveva descritto Smart Cash, una funzionalità destinata nel 2026 a trasferire automaticamente denaro tra conti correnti e prodotti di investimento con rendimenti superiori. JPMorganChase sta sperimentando questo meccanismo nella propria applicazione. Moynihan, dal canto suo, ha affermato di non aspettarsi una fuga dei depositi provocata dagli agenti: i clienti mantengono liquidità sui conti per pagare le bollette e quella eccedente viene già indirizzata verso prodotti remunerati della banca.
Schwab punta invece su Charley, l’assistente di AI generativa annunciato il 30 settembre, la cui distribuzione graduale ai clienti retail statunitensi idonei è iniziata in ottobre. Risponde a domande su trasferimenti, negoziazioni e operazioni sul conto, recupera quotazioni e ricerche e può passare la conversazione a un rappresentante del gruppo. Wurster vuole che i clienti utilizzino questo assistente invece di consegnare una password a Muse. La gestione del rapporto con l’utente resta così dentro i servizi dell’intermediario.
Il confronto riprende una tensione già emersa nell’open banking. JPMorganChase aveva contestato l’accesso di terzi alla propria infrastruttura, sostenendo che molte richieste di dati non fossero avviate dai clienti. Dopo aver introdotto tariffe per gli aggregatori, nel settembre 2025 aveva raggiunto un accordo con Plaid che prevedeva un pagamento per l’accesso ai dati. Con gli agenti autonomi, alla consultazione si aggiunge la possibilità di avviare transazioni: aumentano quindi i rischi di frode, pagamenti non autorizzati e controversie su chi debba risponderne.
Anche le preferenze degli utenti portano verso un’autonomia controllata. Una rilevazione pubblicata in giugno indicava che il 39% degli adulti statunitensi aveva usato l’AI per attività legate ai pagamenti nei tre mesi precedenti; i consumatori chiedevano però un’autorizzazione prima di completare un acquisto. Robinhood ha già adottato un’impostazione di questo tipo: consente agli agenti esterni di effettuare operazioni di trading attraverso il proprio server MCP bancario, con un limite di spesa fissato dal cliente, approvazioni manuali facoltative e nessun accesso al numero principale della carta.