

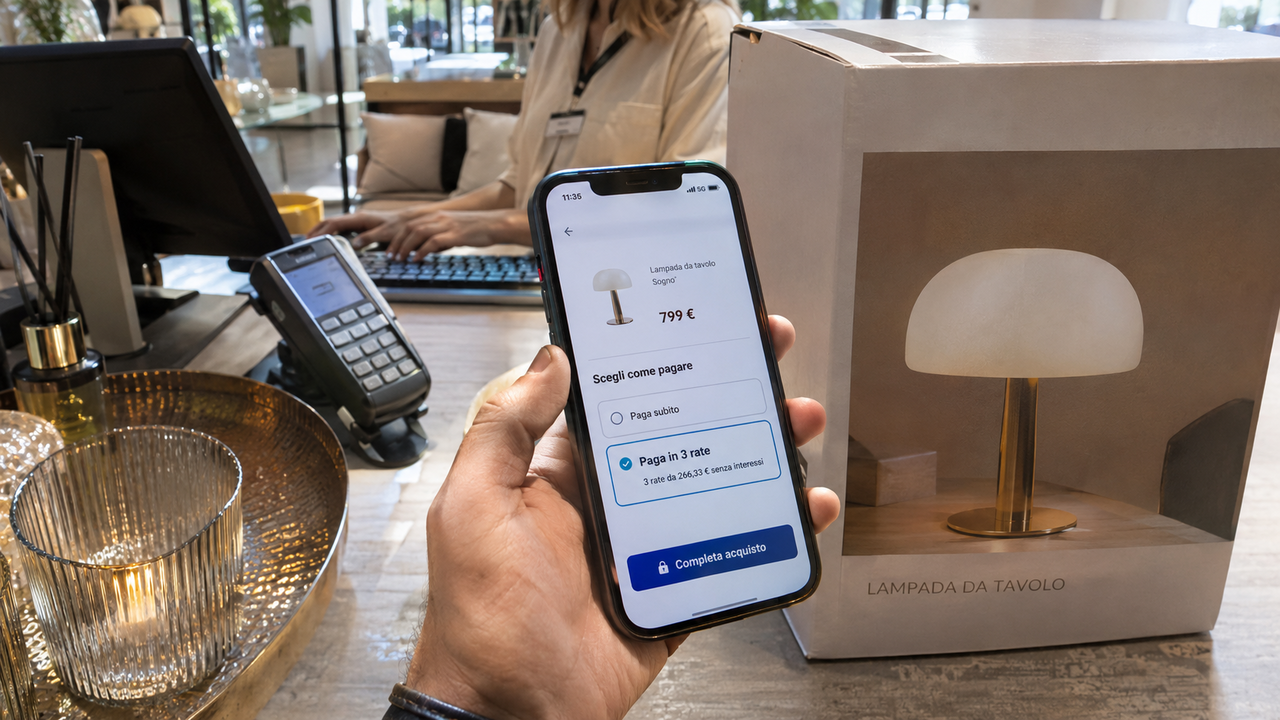
Il Buy Now Pay Later continua a espandersi nel credito al consumo italiano. Nel primo semestre 2026 gli importi erogati sono aumentati del 30,1% rispetto allo stesso periodo del 2025, arrivando a segnare una crescita del 274% sul primo semestre 2022. L’ultimo Market Outlook di CRIF descrive un mercato nel quale le preferenze dei consumatori si spostano verso formule di finanziamento più flessibili e digitali.
La direzione opposta è quella del credito finalizzato Small Ticket, relativo ai finanziamenti fino a 1.500 euro, che nello stesso semestre registra una contrazione dell’11,7%. Il confronto mette in evidenza il cambiamento nelle modalità di finanziamento degli acquisti di importo contenuto. Per Simone Capecchi, Executive Director di CRIF, il BNPL «sta progressivamente sostituendo lo Small Ticket tradizionale» proprio nelle fasce più basse, dove le due formule si contendono la domanda dei consumatori.
L’espansione interessa tutte le fasce di importo considerate nell’analisi. I contratti BNPL crescono del 13,1% sotto i 500 euro, del 13,6% tra 500 e 1.000 euro e del 12,4% oltre i 1.000 euro. Nelle stesse fasce, il credito finalizzato tradizionale arretra rispettivamente del 15,6% e del 6,3%, mentre sopra i 1.000 euro registra un incremento dello 0,7%. La crescita del BNPL si distribuisce quindi anche oltre i piccoli acquisti.
La composizione dei contratti conserva comunque una forte concentrazione sugli importi più contenuti: circa il 73% delle operazioni BNPL erogate nel semestre resta sotto i 1.000 euro. Il 26,7% supera questa soglia, mentre il 16,6% si colloca oltre i 1.500 euro. Quest’ultima quota documenta uno spazio di utilizzo che oltrepassa il limite di importo con cui viene identificato lo Small Ticket nel confronto di CRIF.
Si amplia anche la distribuzione commerciale, oltre i comparti tradizionali dell’elettronica e della grande distribuzione. I prodotti per la casa rappresentano il 30,1% degli acquisti, seguiti dalla GDO con il 21%. I prodotti per la persona pesano per il 16,9%, mentre abbigliamento e tempo libero raggiungono il 16,6%. Per le imprese, la diffusione della formula interessa così categorie merceologiche diverse, dagli acquisti domestici a quelli legati alla persona.
Sul versante della qualità del credito, il tasso di default del BNPL resta inferiore a quello dello Small Ticket, ma la distanza si riduce. La misura considera almeno 30 giorni di ritardo nei primi sei mesi dall’erogazione: posto a 100 il riferimento dello Small Ticket, il BNPL presenta un indice pari a 81, contro 59 nel 2025 e 55 nel 2024. Si tratta di un confronto relativo tra le due formule, non di una percentuale di contratti in default. Capecchi collega il progressivo avvicinamento all’ampliamento della platea degli utilizzatori.
Una parte della crescita passa infatti dall’ingresso nel mercato del credito di nuovi consumatori. Nel primo semestre 2026 i clienti new to credit raggiungono il 24% nel BNPL, contro l’8% del credito finalizzato tradizionale. Per il BNPL la quota era del 19% nello stesso periodo del 2025. Antonio Deledda, Executive Director di CRIF, definisce questa formula «un fattore chiave per l’inclusione finanziaria», sottolineando il contributo dei nuovi clienti alla sua espansione.
Il profilo della clientela vede una prevalenza femminile, con le donne al 55%, mentre la Generazione X è la fascia più rappresentata, con il 33,4%. L’allargamento degli utilizzatori accompagna dunque una domanda articolata anche sul piano demografico. Per gli operatori, Deledda richiama la centralità del monitoraggio della qualità dei portafogli: l’ingresso di nuovi consumatori richiede attenzione all’evoluzione dei rimborsi, mentre i tassi di default si avvicinano a quelli del credito finalizzato tradizionale.