

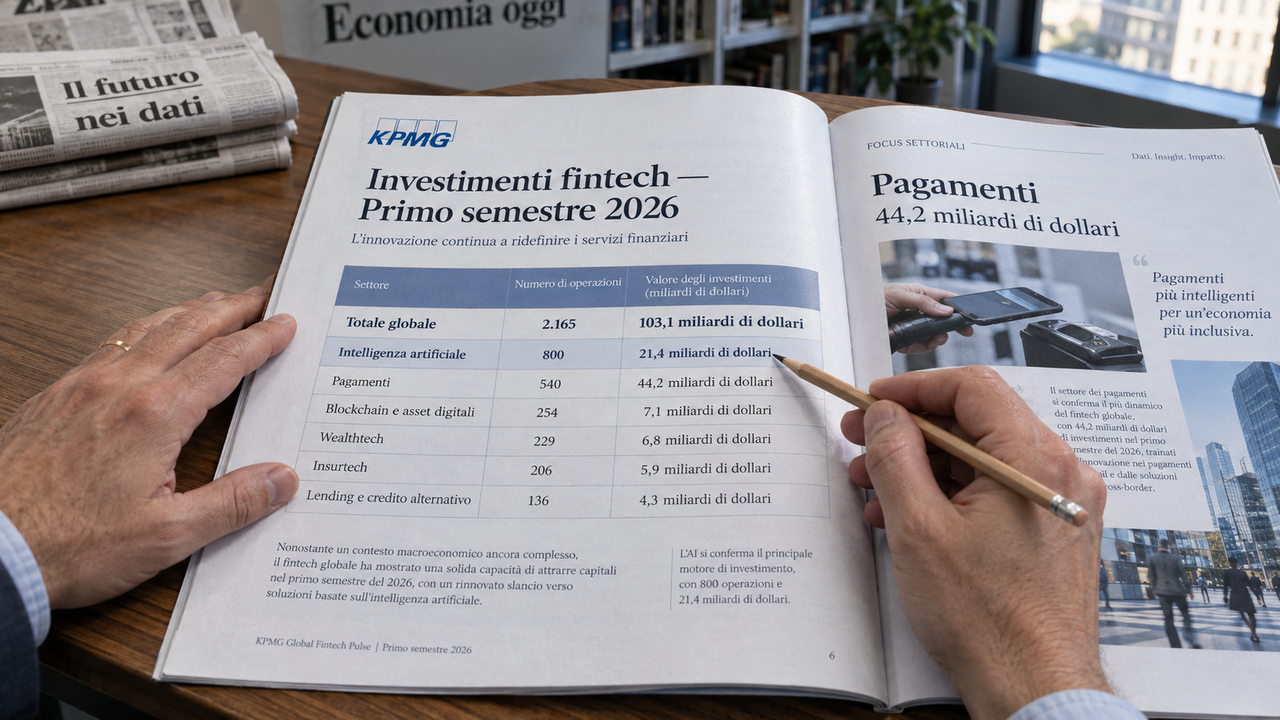
Gli investimenti globali nel fintech hanno raggiunto 103,1 miliardi di dollari nel primo semestre 2026, distribuiti su oltre 2.100 operazioni. Il rapporto di KPMG descrive un mercato in cui i capitali si concentrano sempre più sulle imprese affermate, con una posizione già consolidata e verificata sul mercato. Il volume complessivo degli investimenti si accompagna quindi a una selezione dei destinatari: ad attrarre risorse sono soprattutto gli operatori che hanno già dimostrato la tenuta della propria attività.
All’interno di questo quadro, le operazioni fintech legate all’intelligenza artificiale sono state 800, per un valore di 21,4 miliardi di dollari. L’AI emerge così tra i temi centrali nelle scelte degli investitori, con una presenza estesa per numero di accordi oltre che per capitale raccolto. Il dato riguarda le transazioni fintech connesse all’intelligenza artificiale: il perimetro è dunque quello dell’incontro tra tecnologie AI e servizi finanziari.
I pagamenti hanno attirato 44,2 miliardi di dollari, mentre agli asset digitali sono andati 11,1 miliardi. Sono due direttrici del mercato che affiancano l’AI nel quadro degli investimenti descritto da KPMG. Ai pagamenti corrisponde un volume di capitale particolarmente consistente; gli asset digitali restano a loro volta tra i temi su cui si concentra l’interesse degli investitori. Le cifre fotografano la distribuzione delle risorse fra ambiti diversi della finanza tecnologica.
La concentrazione è marcata anche sul piano geografico. Le Americhe hanno assorbito 86,9 miliardi di dollari, con gli Stati Uniti a quota 80,8 miliardi. La componente statunitense rappresenta quindi la parte largamente prevalente degli investimenti nell’area e del totale mondiale. Per le imprese fintech, la mappa dei capitali descritta dal rapporto ha un baricentro americano, mentre le altre regioni si collocano su livelli sensibilmente inferiori.
Nell’area EMEA, che comprende Europa, Medio Oriente e Africa, gli investimenti sono scesi da 18 a 11,3 miliardi di dollari. Anche l’Asia-Pacifico ha registrato una contrazione, passando da 7,1 a 4,6 miliardi. Le due flessioni accompagnano il forte peso delle Americhe nel bilancio globale. Il totale del semestre nasconde dunque andamenti territoriali differenti, con una riduzione dei capitali nelle due aree esterne al principale polo di attrazione.
A incidere sulla composizione degli investimenti sono soprattutto le fusioni e acquisizioni: 394 operazioni hanno raggiunto un valore complessivo di 67,9 miliardi di dollari. Una sola acquisizione, relativa a una società globale dei pagamenti, vale 24,3 miliardi. Il peso di questa transazione mostra quanto una grande operazione societaria possa incidere sui valori aggregati del fintech, contribuendo alla centralità dei pagamenti nel quadro del semestre.
Il rapporto segnala inoltre che le acquisizioni transfrontaliere rimangono attive. La ricerca di opportunità oltre i confini nazionali si affianca alla preferenza per aziende leader già consolidate. Sono due caratteristiche del mercato delineato da KPMG: da una parte la dimensione internazionale delle operazioni, dall’altra una distribuzione dei capitali sempre più concentrata su operatori con risultati già messi alla prova dal mercato.
Il quadro settoriale presenta infine una divergenza: mentre AI e asset digitali continuano a essere temi chiave degli investimenti, insurtech e wealthtech mostrano segnali evidenti di aggiustamento o stagnazione. La tecnologia applicata alle assicurazioni e alla gestione patrimoniale attraversa quindi una fase diversa rispetto agli ambiti che mantengono maggiore centralità nelle scelte di capitale. La selettività descritta dal rapporto riguarda anche i segmenti di attività, oltre alle singole imprese.