
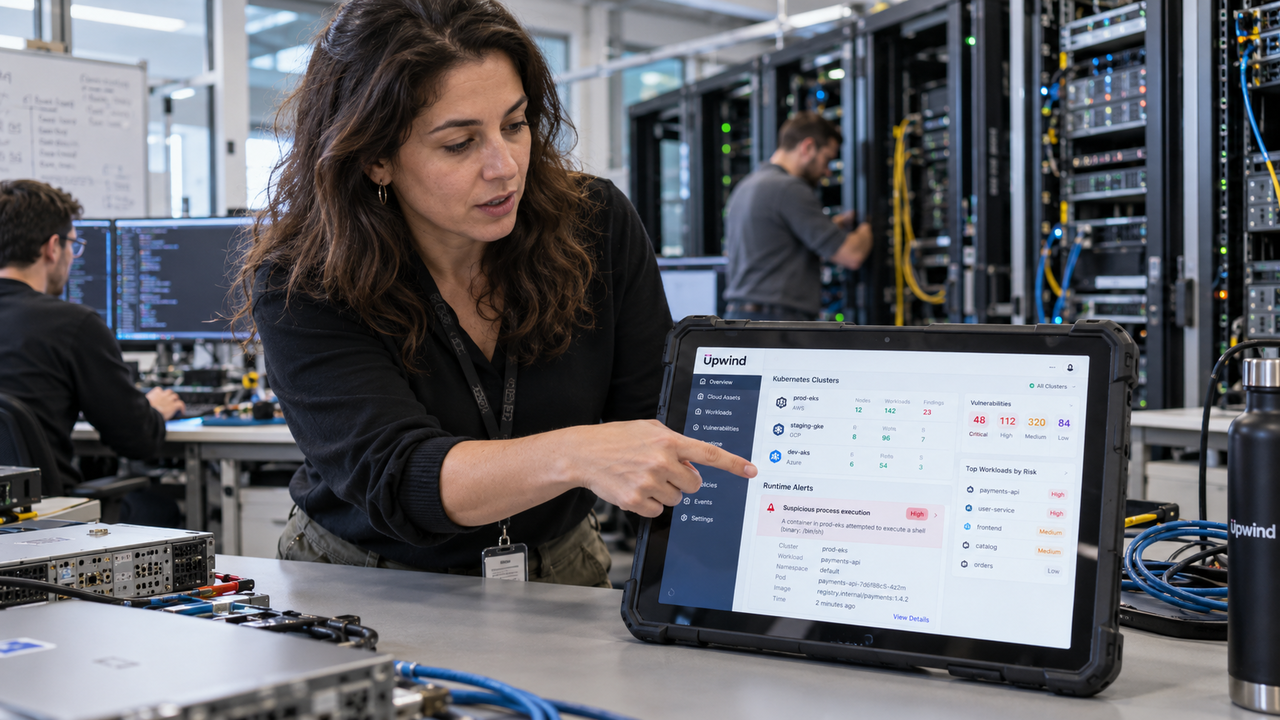
Upwind ha raccolto 400 milioni di dollari in un round di serie C che porta la sua valutazione a 3,8 miliardi di dollari. L’operazione è guidata da Bessemer Venture Partners, con la partecipazione di investitori già presenti nel capitale, tra cui Greylock Partners e Craft Ventures. Per la startup di San Francisco, che utilizza l’intelligenza artificiale per proteggere le infrastrutture cloud, il finanziamento arriva dopo la decisione di proseguire come società indipendente.
Appena nove mesi prima, Upwind aveva chiuso una raccolta da 250 milioni di dollari, con una valutazione di 1,5 miliardi. Il nuovo round aumenta quindi sia l’importo del capitale raccolto sia il valore riconosciuto all’azienda, più che raddoppiato rispetto al finanziamento precedente. La trattativa con gli investitori era in corso da mesi, ma ha rischiato di saltare quando si è presentata un’alternativa: l’acquisizione da parte di Datadog.
La società quotata, specializzata negli strumenti di osservabilità che permettono di monitorare il funzionamento del software, avrebbe tentato di acquistare Upwind senza offrire un premio rispetto ai 3,8 miliardi fissati dagli investitori di venture capital. È quanto emerge dalle indicazioni di una persona a conoscenza della vicenda. Upwind ha scelto di rifiutare: a parità di valutazione, ha preferito raccogliere nuovi capitali e mantenere l’autonomia, puntando sulla possibilità di raggiungere in futuro un valore superiore.
La crescita commerciale accompagna questa scelta. Secondo una persona a conoscenza dei conti, la startup sta aggiungendo tra 20 e 30 milioni di dollari di ricavi ricorrenti annualizzati, o ARR, ogni trimestre e dovrebbe chiudere l’anno intorno ai 90 milioni di dollari. L’ARR esprime su base annua il valore dei ricavi ricorrenti: è quindi il riferimento utilizzato per leggere il ritmo di espansione dell’attività e, in questo caso, per rapportarlo alla valutazione.
Sulla base di quella previsione, sia gli investitori sia Datadog hanno attribuito a Upwind un valore superiore a 40 volte l’ARR atteso. È un multiplo elevato, pur restando sotto quello di Cyera, altra startup della cybersecurity in rapida crescita, valutata circa 80 volte l’ARR. Il confronto mette in evidenza quanto le aspettative di crescita pesino sul prezzo delle aziende software di sicurezza, anche quando la base dei ricavi è ancora relativamente contenuta rispetto al valore complessivo.
Upwind, nata quattro anni fa, definisce il proprio approccio sicurezza runtime: segnala e contrasta attacchi e vulnerabilità in tempo reale, mentre i servizi sono attivi. A fondarla è stato Amiram Shachar, che in precedenza aveva venduto Spot.io, startup specializzata nella gestione della spesa cloud, a NetApp per 450 milioni di dollari. La nuova società è cresciuta rapidamente in una fase di aumento delle minacce informatiche alimentate dall’intelligenza artificiale, concentrandosi sulla protezione delle infrastrutture durante il loro effettivo funzionamento.
È su questo spazio di mercato che si concentra anche la lettura di Tomasz Tunguz, general partner di Theory Ventures. In un recente intervento sul proprio blog, l’investitore ha indicato la cybersecurity come possibile terza grande ondata di software basato sull’AI per cui le imprese saranno disposte a pagare, dopo gli strumenti di programmazione e quelli per l’assistenza clienti. La sicurezza entrerebbe così tra le aree capaci di trasformare l’adozione dell’AI in spesa aziendale.
L’indipendenza lascia aperta la prospettiva di una futura acquisizione. Upwind continua ad attirare interesse da potenziali compratori, secondo una persona a conoscenza dell’azienda. In un settore che negli ultimi anni ha visto poche società di cybersecurity approdare in Borsa, una vendita resta lo sbocco più probabile anche per la startup.