

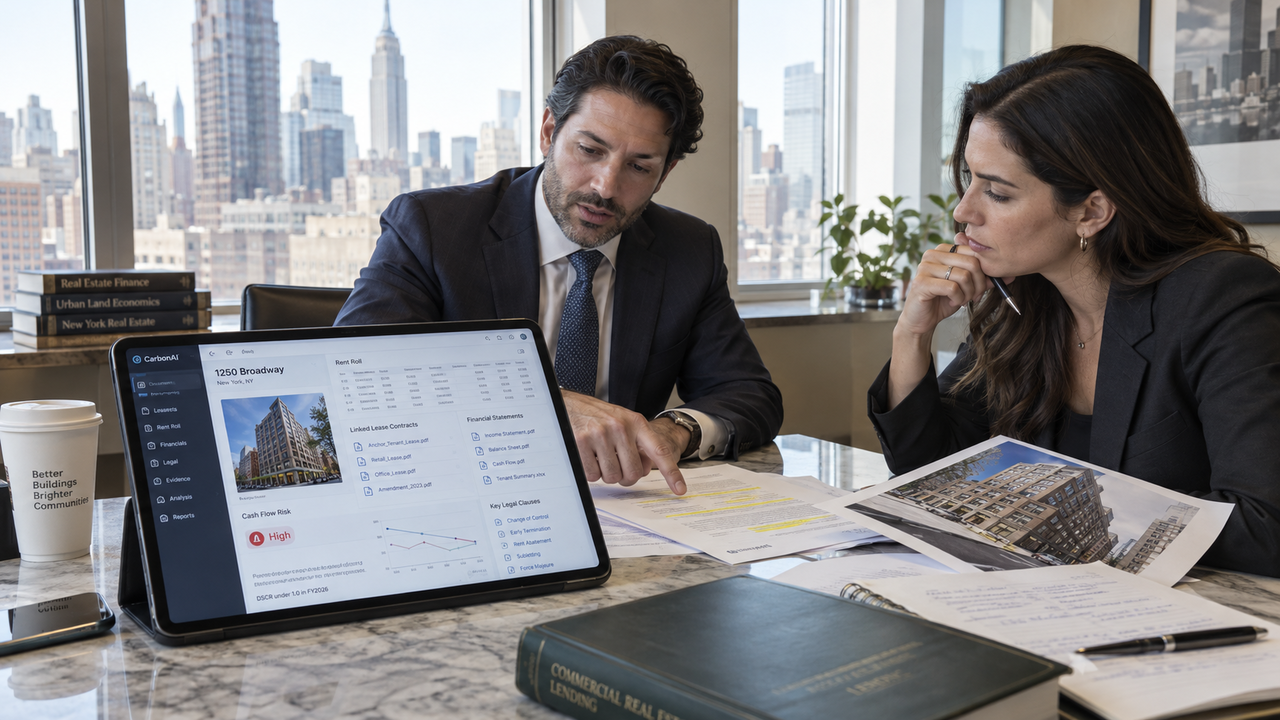
CarbonAI ha raccolto 12 milioni di dollari per automatizzare il lavoro analitico che accompagna i finanziamenti immobiliari commerciali. Il finanziamento, annunciato il 15 ottobre, è guidato da Cowboy Ventures, con la partecipazione di Timber Grove Ventures, Bling Capital e Max Ventures. La società newyorkese sviluppa agenti AI per l’analisi del merito creditizio, la due diligence, la preparazione dei memorandum d’investimento e il monitoraggio dei prestiti dopo l’erogazione.
Il terreno su cui opera è quello che separa la raccolta dei documenti dalla decisione di concedere un finanziamento. Per stabilire quale debito possa sostenere un immobile, gli analisti confrontano contratti di locazione, registri degli affitti, rendiconti finanziari e clausole legali. L’analisi del merito creditizio richiede di ricostruire le relazioni tra questi elementi: verificare la corrispondenza tra canoni e contratti, interpretare le spese e individuare le ipotesi da cui dipendono i flussi di cassa.
CarbonAI dichiara di aver raggiunto ricavi contrattualizzati a sette cifre entro sei mesi dal lancio della prima suite di prodotti, avvenuto all’inizio del 2025. È il dato commerciale che accompagna la raccolta e descrive gli impegni economici ottenuti dall’azienda nella prima fase di attività. L’annuncio non specifica la fase del finanziamento o la valutazione della società, mentre i ricavi contrattualizzati vanno distinti dai ricavi contabilizzati e da un dato di ricavi ricorrenti annuali.
Gli agenti estraggono e organizzano le informazioni dei documenti, costruiscono modelli di analisi, redigono memorandum d’investimento e segnalano i rischi. I risultati sono collegati ai documenti pertinenti, così che il team possa esaminare le prove a sostegno delle elaborazioni. La ripartizione delle responsabilità mantiene il giudizio umano nelle decisioni di finanziamento: ai revisori spetta valutare la ragionevolezza delle ipotesi e la coerenza del prestito proposto con i criteri dell’istituto, partendo dai materiali preparati dal software.
La società definisce i propri sistemi agenti «a orizzonte lungo», capaci di completare attività analitiche collegate senza richiedere un nuovo comando a ogni passaggio. Il flusso di lavoro viene costruito sui modelli e criteri del finanziatore, per produrre materiali coerenti con le sue modalità di valutazione del rischio. Una funzione segue inoltre i documenti di due diligence ancora da ricevere e prepara rapporti nel formato preferito dalla società. L’integrazione riguarda quindi anche l’organizzazione del lavoro degli analisti.
Sul piano operativo, CarbonAI dichiara che ogni passaggio viene registrato e che gli importi possono essere ricondotti ai documenti di origine. Questa tracciabilità permette al revisore di risalire alle informazioni impiegate nei modelli. Le misure di sicurezza descritte dall’azienda comprendono accessi basati sui ruoli, autenticazione unica e hosting cifrato negli Stati Uniti. È prevista anche una policy che esclude l’impiego dei dati dei clienti per l’addestramento dei modelli.
Per i primi clienti, l’azienda dichiara un risparmio fino al 90% del tempo su alcune attività selezionate dell’analisi creditizia, tra cui la revisione dei contratti di locazione, l’analisi dei rendiconti finanziari e l’avvio dei prestiti. Il beneficio descritto riguarda la preparazione e l’esame delle informazioni su cui lavorano i team: associare correttamente un canone all’inquilino, al periodo e all’immobile permette di inserirlo nel modello dei flussi di cassa con riferimenti verificabili.
Il perimetro del prodotto comprende infine il monitoraggio dopo l’erogazione, con agenti dedicati alle attività trimestrali e un monitoraggio continuo pensato per far emergere rischi prima della successiva revisione manuale. In questa fase l’attenzione si sposta sulle variazioni nelle prestazioni dell’immobile, nella documentazione e negli obblighi. Mantenere collegati i documenti iniziali potrebbe facilitare il confronto con le ipotesi utilizzate per approvare il prestito e ridurre il lavoro necessario a ricostruire, a ogni controllo, la storia del bene finanziato.